Comprendre la vision des banques pour mieux financer les entreprises
Pour comprendre la vision d’une banque, il faut parfois… changer de fenêtre.
Récemment, j’ai eu l’occasion d’être reçu dans les locaux du Groupe BPCE, au 7 promenade Germaine Sablon à Paris, par Katia Poiget, Responsable Franchise / Prescription / Commerce Associé & Large Pros au sein de la Direction du Marché des Professionnels des Caisses d’Epargne.
Depuis leurs bureaux, la vue sur Paris est impressionnante.
Et tout au loin, quelque part, Clichy.
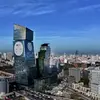
Quelques jours plus tard, depuis ma propre fenêtre, c’est justement le bâtiment de BPCE que j’apercevais à mon tour.
Deux fenêtres. Deux points de vue.
Et finalement, cette image résume assez bien une partie essentielle de mon métier de courtier en financement professionnel.
Un projet peut être excellent et malgré tout être mal compris par une banque
Lorsqu’un dirigeant sollicite un financement, il présente naturellement son projet avec son propre regard.
Il connaît son entreprise, son marché, ses clients, son historique et les efforts qu’il a déjà engagés.
Pour lui, certains éléments semblent évidents.
Mais la banque regarde le même dossier avec un autre prisme.
Elle va notamment s’intéresser à :
- la capacité de remboursement ;
- la structure financière de l’entreprise ;
- l’apport du dirigeant ;
- la rentabilité passée et future ;
- les garanties disponibles ;
- l’expérience du porteur de projet ;
- la cohérence du prévisionnel ;
- le secteur d’activité ;
- les risques identifiés autour de l’opération.
Autrement dit, le chef d’entreprise et le banquier peuvent regarder exactement le même projet et ne pas voir la même chose.
C’est précisément là qu’intervient le rôle du courtier.
Un courtier ne doit pas seulement transmettre un dossier
Le métier de courtier en financement professionnel ne consiste pas simplement à récupérer des documents et à les transmettre à plusieurs banques.
La véritable valeur ajoutée se situe en amont.
Il faut comprendre :
ce que le client souhaite financer, pourquoi il souhaite le financer et comment présenter cette opération pour qu’un établissement bancaire puisse l’analyser correctement.
Un dossier de financement doit raconter une histoire cohérente.
Pourquoi ce projet ?
Pourquoi maintenant ?
Pourquoi ce montant ?
Pourquoi cette structure financière ?
Comment l’entreprise va-t-elle rembourser son financement ?
Quels sont les principaux risques ?
Et surtout : qu’est-ce qui permet de les maîtriser ?
Un bon dossier doit permettre au banquier de comprendre rapidement le projet et de disposer des éléments nécessaires pour le défendre en interne.
Comprendre les contraintes des banques pour mieux défendre les entrepreneurs
Les entrepreneurs peuvent parfois avoir le sentiment qu’une banque ne comprend pas leur activité ou leur projet.
Cette frustration peut être légitime.
Mais la banque elle-même évolue dans un environnement très encadré.
Elle doit respecter des règles de risque, des politiques internes, des ratios financiers et parfois des critères propres à certains secteurs d’activité.
C’est pourquoi il est indispensable, pour un courtier, de maintenir un dialogue régulier avec les établissements bancaires.
Rencontrer leurs équipes permet de mieux comprendre leurs attentes, leurs évolutions et les types d’opérations sur lesquels elles souhaitent se positionner.
C’est aussi l’objectif de rencontres comme celle que j’ai pu avoir avec les équipes du Groupe BPCE et des Caisses d’Epargne.
Elles permettent de mieux appréhender la manière dont les dossiers sont analysés de l’autre côté de la table.
Le financement est aussi une question de présentation
Un bon projet mal présenté peut devenir difficile à financer.
À l’inverse, une présentation claire permet souvent de lever rapidement certaines interrogations.
Lorsque j’accompagne une entreprise dans sa recherche de financement, mon objectif est donc de construire un dossier compréhensible pour les banques.
Cela passe notamment par :
- une synthèse claire du projet ;
- une présentation du parcours du dirigeant ;
- une analyse des chiffres historiques ;
- une explication du besoin de financement ;
- un prévisionnel cohérent ;
- une présentation des forces et des risques du projet ;
- une structure de financement adaptée.
L’objectif n’est évidemment pas de masquer les difficultés éventuelles d’un dossier.
Au contraire.
Il s’agit de les identifier, de les expliquer et, lorsque cela est possible, de montrer comment elles sont maîtrisées.
Voir le dossier des deux côtés de la fenêtre
Cette rencontre chez BPCE m’a rappelé une conviction que j’applique quotidiennement dans mon activité.
Pour construire de bonnes relations avec les banques, il faut savoir se mettre à leur place.
Un entrepreneur regarde son projet depuis sa fenêtre.
La banque le regarde depuis la sienne.
Le rôle du courtier est de comprendre ces deux points de vue et de créer le lien entre eux.
Car un bon dossier de financement ne doit pas uniquement expliquer pourquoi le dirigeant souhaite obtenir un financement.
Il doit également permettre à la banque de comprendre pourquoi elle peut avoir intérêt à accompagner ce projet.
C’est cette compréhension mutuelle qui permet de construire des relations bancaires durables et d’augmenter les chances de réussite d’une recherche de financement.
Entrez votre texte ici
Vous avez un projet de création, de reprise, de développement, d’acquisition de murs professionnels ou un besoin de trésorerie ?
Chez 110CAPITAL, j’accompagne les dirigeants dans la structuration, la présentation et la recherche de leurs financements professionnels auprès de mes partenaires bancaires et financiers.
L’objectif : présenter votre projet aux bons interlocuteurs, avec un dossier clair, structuré et défendable.